新NISAとFXは、どちらも「投資」と呼ばれますが、仕組みも目的もまったく違います。この記事では、税金・損失の扱い・リターンの性質・必要な時間を比較したうえで、どんな人がどちらを優先すべきか、両方やる場合はどう資金を分けるかを、FXサイトの立場から正直に解説します。
結論:ほとんどの人は新NISAが先。FXは目的が違う
FXの情報サイトでこう書くのは意外かもしれないが、将来に向けた資産づくりが目的なら、ほとんどの人は新NISAを先に使うべきだ。筆者は15年間FX専業トレーダーとして生計を立ててきたが、それでも「投資を始めたい」という相談を受けたら、まず新NISAの枠を埋めることを勧める。
理由は3つある。1つ目は、新NISAは運用益が非課税になり、課税されるFXと比べて手元に残るお金が大きく変わること。2つ目は、新NISAで買える株式や投資信託は、企業の成長によって市場全体の価値が長期的に増えていく「プラスサム」の投資であるのに対し、FXは誰かの利益が誰かの損失になる「ゼロサム」に近い取引であること。3つ目は、新NISAは一度設定すれば時間をほとんど使わないのに対し、FXは継続的に時間と技術を求められることだ。
では、FXに意味はないのか。そうではない。FXは、相場を読んで売買する技術を身につけ、資金を短期間で動かせる取引だ。上昇相場でも下落相場でも利益を狙え、平日はほぼ24時間取引できる。こうした特徴に価値を感じ、学ぶ時間を取れる人にとっては、新NISAとは別の選択肢になる。大事なのは、2つを「どちらが儲かるか」で比べるのではなく、「何のためにやるか」で使い分けることだ。
- ① 老後資金・教育資金など「長期の資産づくり」は新NISAが優先
- ② FXは、新NISAの積立とは別の「余裕資金の一部」で行う
- ③ FXの目的は「すぐに稼ぐこと」ではなく「売買の技術を身につけること」と考える
- ④ 生活防衛資金(生活費の3〜6か月分)がないうちは、どちらより先に貯金
新NISAとFXの違いを一覧で比較
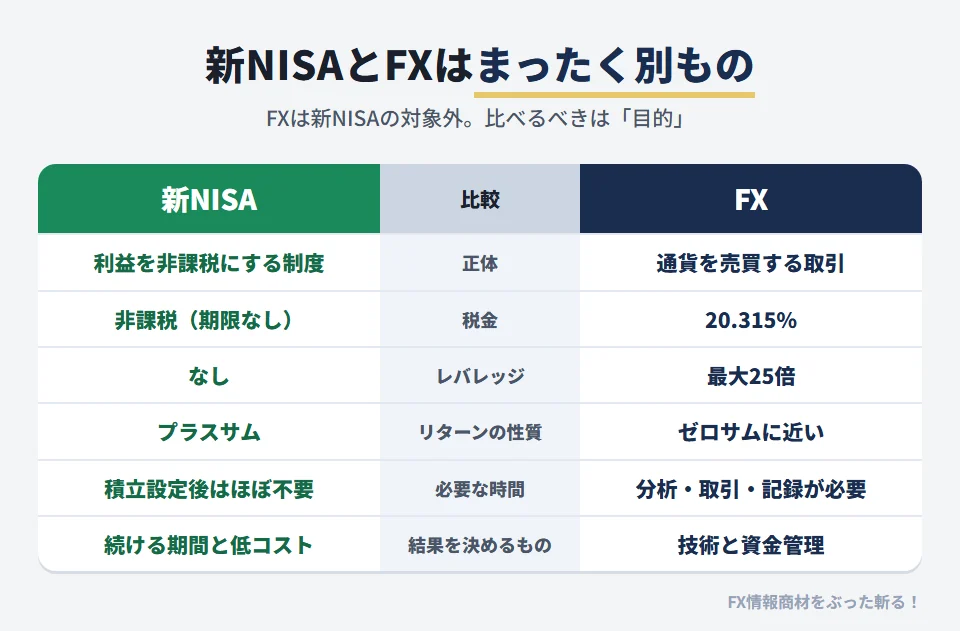
まず、新NISAとFXの違いを一覧で整理する。前提として、FXは新NISAの対象商品に含まれていないため、NISA口座でFXを取引することはできない。「NISAでFXをする」という選択肢はなく、両者は完全に別の制度・別の取引だと考えてほしい。
| 比較項目 | 新NISA | FX |
|---|---|---|
| 正体 | 投資の利益を非課税にする「制度」(口座) | 通貨を売買する「取引」 |
| 買えるもの | 株式、投資信託、ETFなど | 通貨ペア(米ドル/円など) |
| 投資できる上限 | 年360万円(つみたて投資枠120万円+成長投資枠240万円)、生涯1,800万円 | 上限なし(証拠金とレバレッジによる) |
| レバレッジ | なし(買った金額以上の損失は出ない) | 最大25倍(入金額以上の損失が出ることもある) |
| 利益にかかる税金 | 非課税(期限なし) | 20.315%(申告分離課税) |
| 損失の扱い | 他の口座の利益と相殺できず、繰越もできない | 同じ区分の取引と相殺でき、確定申告で3年間繰越できる |
| リターンの性質 | プラスサム(市場全体が長期で成長する) | ゼロサムに近い(取引コストの分だけマイナスサム) |
| 必要な時間 | 積立設定後はほぼ不要 | 分析・取引・記録に継続的な時間が必要 |
| 結果を左右するもの | 続ける期間と、低コストの商品を選ぶこと | 売買の技術と資金管理 |
| 取引できる時間 | 証券会社の注文受付に従う(投資信託は1日1回の価格) | 平日ほぼ24時間 |
この表から分かるとおり、新NISAとFXは「同じ種類の投資の、どちらが優れているか」という関係ではない。新NISAは長く持つほど有利になる制度で、FXは技術によって結果が大きく変わる取引だ。FXのリスクの全体像はFXの投資リスクの解説でまとめている。
税金の違い——非課税と20.315%の差を試算
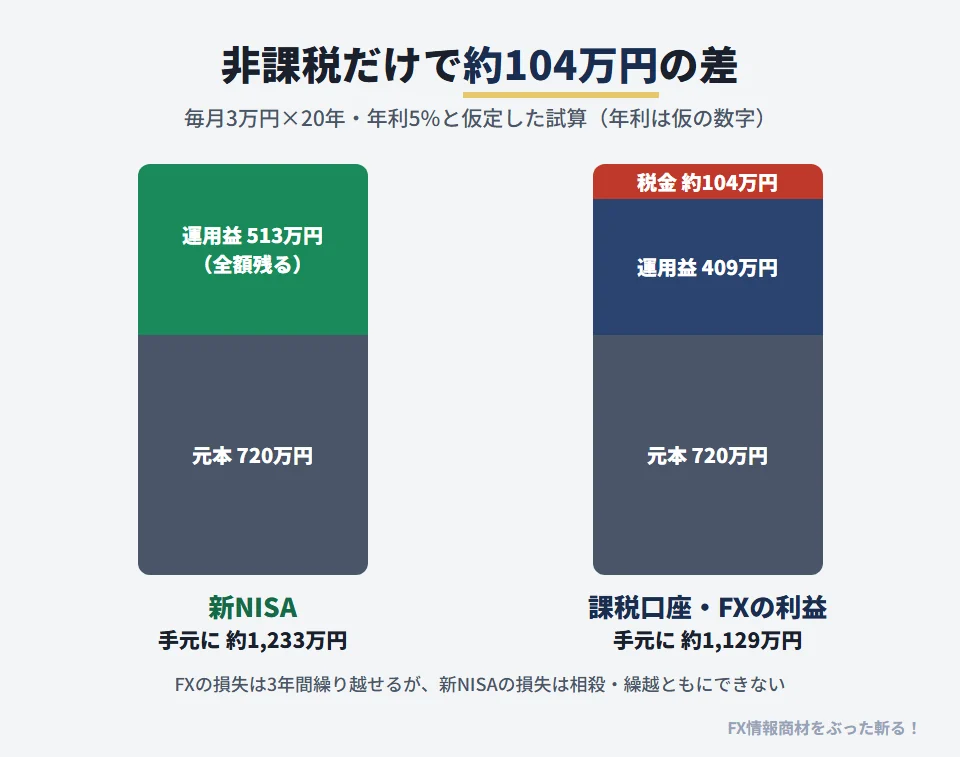
新NISAとFXの最も分かりやすい違いが税金だ。新NISAの口座で得た運用益は非課税で、非課税期間にも期限がない。一方、国内FXの利益は「先物取引に係る雑所得等」として申告分離課税の対象になり、所得税・住民税・復興特別所得税を合わせて20.315%が課税される。
同じ利益でも手元に残る金額が変わる
長期の積立で、税金の差がどれくらいになるかを試算してみる。ここでは、毎月3万円を20年間積み立て、年利5%で運用できたと仮定する。年利5%は計算のための仮の数字で、実際の運用成績を約束するものではない。
| 項目 | 新NISA(非課税) | 課税口座(20.315%) |
|---|---|---|
| 積立元本(3万円×240か月) | 720万円 | 720万円 |
| 20年後の評価額(年利5%の仮定) | 約1,233万円 | 約1,233万円 |
| 運用益 | 約513万円 | 約513万円 |
| 売却時の税金 | 0円 | 約104万円 |
| 手元に残る金額 | 約1,233万円 | 約1,129万円 |
同じ商品・同じ運用成績でも、非課税かどうかだけで約104万円の差になる。FXで同じ513万円の利益を上げた場合も、税金は約104万円かかる計算だ。しかもFXでは、利益が出た年ごとに確定申告をして税金を払うため、払った税金の分だけ翌年の運用に回せるお金が減る。
FXにしかない税金のメリット:損失の繰越
ただし、税金の面でFXが有利な点もある。新NISAの口座で出た損失は、税金の計算上「なかったもの」とされ、他の口座の利益と相殺することも、翌年以降に繰り越すこともできない。一方、FXの損失は、同じ「先物取引に係る雑所得等」に含まれる取引(日経225先物など)の利益と相殺でき、確定申告をすれば翌年から3年間繰り越して、将来の利益から差し引ける。
FXで初年度に30万円の損失を出し、翌年に50万円の利益を出した場合、損失を繰り越していれば課税されるのは差し引き20万円分になる。この制度は、損失を出した年にも確定申告をしておかないと使えない。FXの税金の詳しい仕組みはFXの税金の解説、国内と海外のFX業者で課税方法が違う点は国内FXと海外FXの税金の違いで解説している。
海外FX業者で得た利益は、国内FXと違って総合課税の雑所得となり、給与などと合算して最大で約55%(所得税45%+住民税10%)の税率がかかる。損失の繰越もできない。税金の面だけで見ても、新NISAと比べる以前に、海外FXは大きく不利だ。
リターンの性質の違い——プラスサムとゼロサム
税金以上に本質的な違いが、リターンの「性質」だ。ここを理解しておかないと、「NISAは年数%しか増えないが、FXなら月数十%も可能」という比べ方をしてしまう。
新NISAで買う株式・投資信託はプラスサム
株式は企業の所有権の一部だ。企業が利益を上げて成長すれば、株式の価値は上がり、配当も生まれる。世界中の株式に分散した投資信託を長く持つことは、世界経済全体の成長の分け前を受け取ることに近い。全員が同時に利益を得ることも、理屈の上ではあり得る。もちろん短期的には大きく下落することもあり、元本保証ではないが、長い期間で見れば市場全体の価値は増えてきた。
FXはゼロサムに近い
為替レートは2つの通貨の交換比率で、どちらかの価値が上がれば、もう一方は相対的に下がる。ドル円を買った人が利益を得るとき、その反対側には損をしている誰かがいる。市場全体として価値が増えていくわけではないため、参加者全体の損益を合計するとほぼゼロになり、そこからスプレッドなどの取引コストが差し引かれる。
つまりFXで利益を上げるには、他の参加者より上手に売買する必要がある。その相手には、銀行や機関投資家、経験を積んだ個人トレーダーも含まれる。これが、FXで継続して勝てる人が限られる構造的な理由だ。勝率と期待値の考え方は勝率と期待値の解説で詳しく取り上げている。
| 観点 | 新NISA(株式・投資信託) | FX |
|---|---|---|
| 何もしないで持ち続けた場合 | 市場全体の成長を受け取れる可能性がある | 為替の変動とスワップポイントの受け払いだけ |
| 平均的な参加者の結果 | 市場平均に近いリターン(コスト分だけ下回る) | 取引コスト分だけマイナス |
| 結果を良くする方法 | 長く続ける・コストを下げる・分散する | 技術を磨き、資金管理を徹底する |
円安で利益を得たいという理由でFXを考えているなら、新NISAで外国株式の投資信託を買うことでも、円安の恩恵は受けられる。外貨建ての資産は、円安になれば円での評価額が上がるからだ。レバレッジはかからないが、税金がかからず、時間も使わない。
あなたはどっち?状況別の判断基準
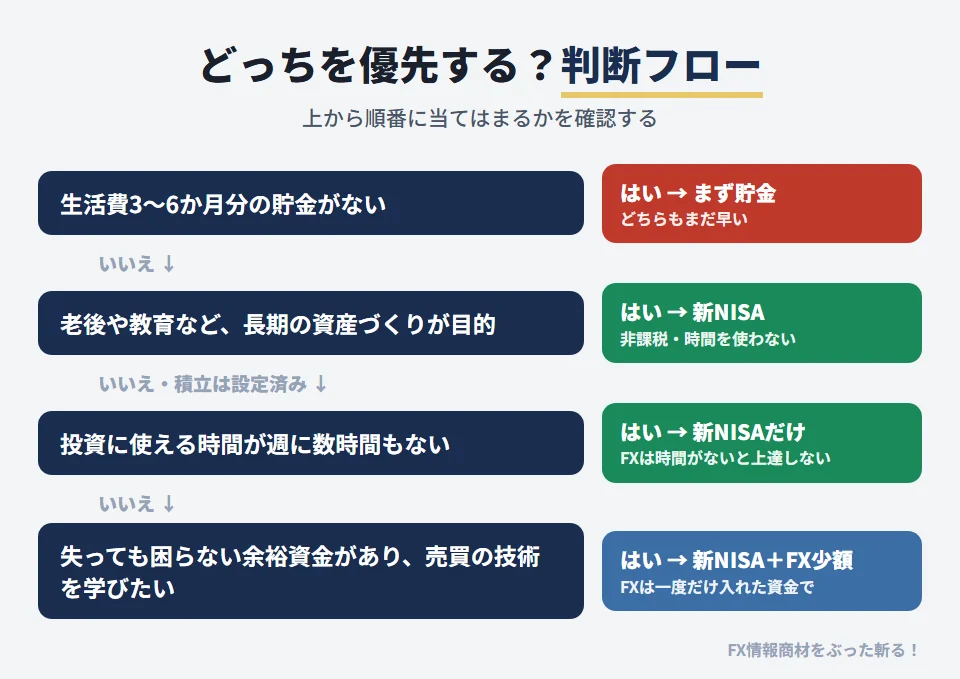
ここまでの違いを踏まえて、状況別にどちらを優先すべきかを整理する。上から順番に当てはまるかどうかを確認してほしい。
| あなたの状況 | おすすめ | 理由 |
|---|---|---|
| 生活費の3〜6か月分の貯金がない | どちらもまだ早い | 急な出費で投資を取り崩すことになる。まず貯金を優先 |
| 老後資金や教育資金をつくりたい | 新NISA | 長期・非課税・時間を使わない、という目的に合っている |
| 投資に使える時間が週に数時間もない | 新NISA | FXは学ぶ時間と取引の時間がなければ上達しない |
| 値動きを見ると取引したくなる・損を取り返したくなる性格 | 新NISA(FXは慎重に) | FXでは感情的な取引が損失の最大の原因になる |
| 新NISAの積立は設定済みで、さらに余裕資金がある | 新NISA+FXを少額で | 本体の資産づくりを守ったうえで、技術を学べる |
| 相場分析や売買の技術そのものに興味があり、時間も取れる | 新NISA+FX | FXの技術は時間をかけるほど身につく。ただし本体は新NISA |
見てのとおり、「FXだけ」がおすすめになる状況はほとんどない。FXを選ぶとしても、新NISAで長期の資産づくりを進めたうえで、その外側でやるのが基本だ。FXを副業として考えている方は、FX副業の現実も合わせて読んでほしい。
両方やる場合の資金配分の考え方
新NISAとFXの両方をやる場合、資金をどう分けるか。筆者が勧めるのは、「新NISAの積立額を先に決め、FXには残りから"失っても生活と積立に影響しない金額"だけを入れる」という考え方だ。FXの資金は、最初に一度だけ入金し、負けても追加入金しないことを原則にする。
| 毎月投資に回せる金額 | 新NISAの積立 | FXの資金 | FXの取引量の目安 |
|---|---|---|---|
| 1万円 | 1万円(全額) | 当面は入れない | — |
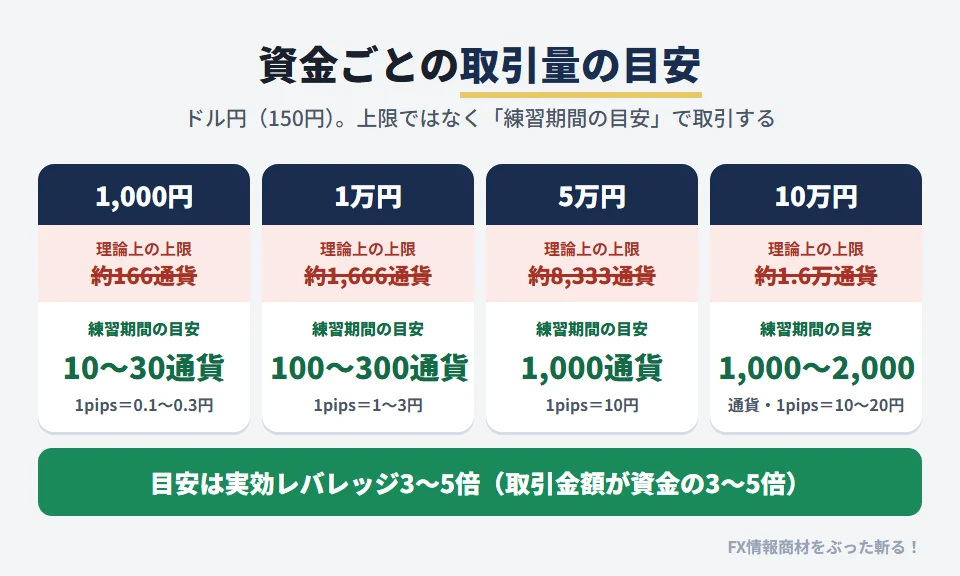
| 3万円 | 2万5,000円〜3万円 | 最初に5万円まで(ボーナスなどから一度だけ) | 100〜1,000通貨 |
| 5万円 | 4万円 | 最初に10万円まで | 1,000〜2,000通貨 |
| 10万円以上 | 8割以上 | 年間の投資額の1割程度まで | 2%ルールの範囲内 |
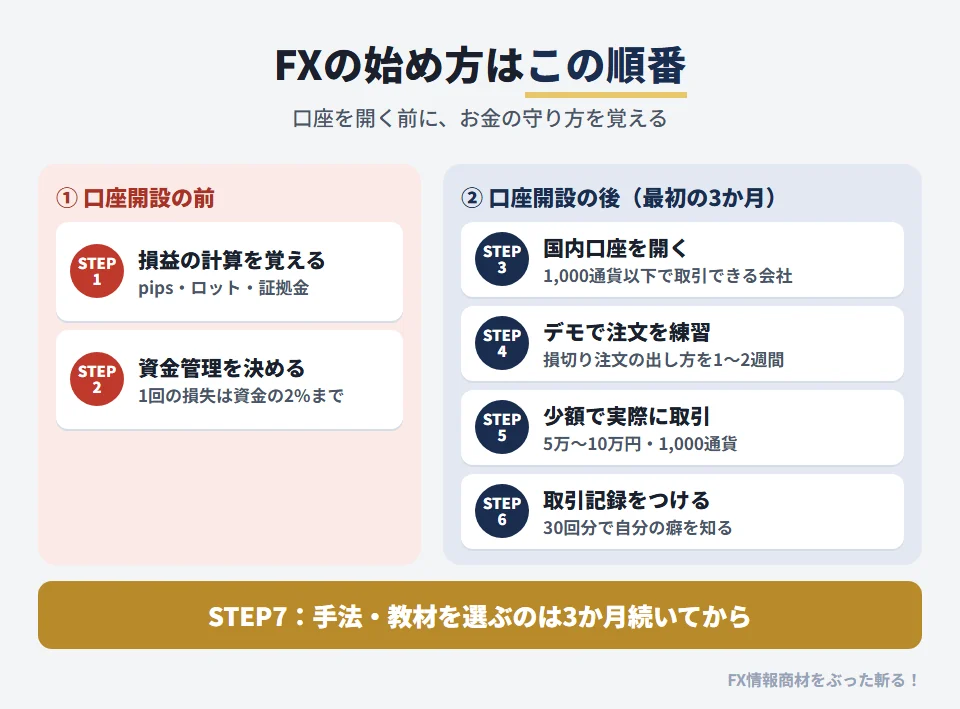
FXの資金を「毎月の積立」のように追加し続けるのはおすすめしない。負けたときに追加入金で取り返そうとする癖がつきやすいからだ。最初に決めた資金で取引を続け、3か月〜半年たって資金を減らしていなければ、そこで初めて追加を検討する。少額からの取引量の決め方はFXを少額で始める方法で詳しく計算している。
「FXで増やしてからNISA」が危険な理由
投資の相談でよく聞くのが、「NISAに入れるお金が少ないので、まずFXで増やしてからNISAに回したい」という考えだ。気持ちは分かるが、これは順番が逆で、最も避けてほしいパターンだ。
理由1:FXで短期間に増やすには、大きなリスクが必要
たとえば50万円を1年で100万円にするには、年利100%が必要だ。これを狙うと、取引量を大きくせざるを得ず、数回の負けで資金の大半を失う可能性が高くなる。増やすつもりの資金が半分になれば、NISAに回せるお金はもっと減る。
理由2:時間を失う
新NISAの長期投資で最も効果が大きいのは、早く始めて長く続けることだ。FXで増やすのを待っている間も、積立を始めていれば得られたはずの複利の時間が過ぎていく。少額でも新NISAの積立を先に始め、FXは別に学ぶほうが、結果的に資産は増えやすい。
理由3:「取り返す」思考が身につく
「早くNISAの資金をつくらなければ」という焦りは、FXで最も危険な感情だ。焦りは取引量を増やし、損切りを遅らせる。FXで負けた人の典型的なパターンはFXで勝てない人のパターンにまとめている。
「NISAの年数%ではお金持ちになれない。FXなら月利◯%」という宣伝で、高額な教材や自動売買ツールを売るケースがある。月利10%を1年続けると元本は約3.1倍、2年で約9.8倍になる計算で、これを安定して続けられる手法が数万円で売られることはない。比較の仕方そのものがおかしいと考えてよい。
よくある質問(FAQ)
まとめ:順番を間違えなければ両立できる
新NISAとFXは、どちらが儲かるかを比べるものではない。新NISAは時間を味方にして資産を育てる「制度」、FXは技術で結果が決まる「取引」だ。目的が違うものを同じ物差しで比べると、「FXのほうが早く増える」という誤った結論にたどり着きやすい。
- 生活防衛資金を貯めてから、投資を始める
- 長期の資産づくりは、新NISAの積立を先に設定する
- FXは、新NISAとは別の「失っても困らない資金」で、技術を学ぶつもりで始める
- FXで増やしてからNISA、という順番は取らない
- FXで利益が出たら、一部を新NISAに回して守る
- ① 生活費の何か月分を貯金できているかを確認する
- ② 新NISAで毎月いくら積み立てるかを決める
- ③ FXをやるなら、その残りから「一度だけ入れる資金」を決める
ぷーさん式FX「輝-かがやき-」
価格:11,000円(税込)
新NISAの積立を設定したうえで、余裕資金でFXの技術を学びたい人に向く商材だ。4時間足・1時間足を軸にした予約注文中心の手法で、チャートを見る時間は1日15〜30分。本業や家庭の時間を削らずに、売買のルールと損切りの習慣を身につけられる。NISAの代わりに買うものではない。
- 予約注文中心でチャート確認は1日15〜30分
- 損切りの位置が明確で資金管理と組み合わせやすい
- 11,000円とシリーズで最も低価格
※本リンクはアフィリエイトリンクを含む場合があります。評価・内容は独立した基準によるものです。