税務署はFX業者からの支払調書や金融機関の入出金データをもとに、無申告者を追跡できます。申告漏れが発覚した場合、本来の税額に加えて無申告加算税(最大40%)と延滞税が課せられます。この記事では、FX税金の全体像を正確に理解するための情報を徹底解説します。
FXの税金の基本:申告分離課税とは
FX取引から得た利益は「雑所得」として扱われ、「申告分離課税」の対象となります。これは給与所得など他の所得と分けて税金を計算する仕組みです。
| 項目 | 内容 |
|---|---|
| 所得区分 | 雑所得(先物取引に係る雑所得等) |
| 課税方式 | 申告分離課税 |
| 税率(一律) | 20.315%(所得税15%+住民税5%+復興特別所得税0.315%) |
| 他の所得との合算 | しない(分離して計算) |
| 損益通算の相手 | 同じ申告分離課税の金融商品のみ |
「申告分離課税」の重要なポイントは、所得が高くなっても税率は一律20.315%という点です。累進課税(所得が高いほど税率が上がる仕組み)ではないため、FXで大きく稼ぐほど有利な税制と言えます。年収1,000万円の会社員が給与とは別にFXで100万円稼いでも、FX分の税率は20.315%固定です。
FX確定申告が必要になる金額の基準
FXの確定申告が「いくらから必要か」は、あなたの雇用形態・他の所得の状況によって異なります。
給与所得者(サラリーマン・会社員)の場合
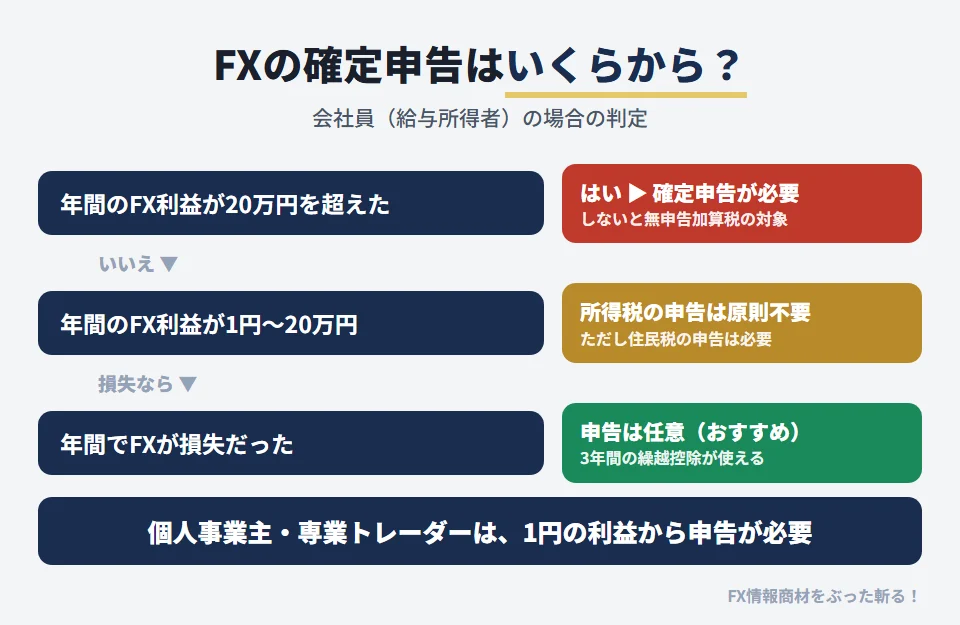
| 年間FX利益 | 申告の要否 | 理由 |
|---|---|---|
| 20万円以下 | 原則不要 | 給与所得者は年間20万円以下の副業収入は申告不要(住民税は別途申告必要な場合あり) |
| 20万円超 | 必要 | 確定申告が必要。申告しないと無申告加算税の対象 |
| 年間損失 | 任意(推奨) | 翌年以降の繰越控除に使うために申告しておくと有利 |
個人事業主・フリーランス・専業トレーダーの場合
| 年間FX利益 | 申告の要否 | 理由 |
|---|---|---|
| 1円以上の利益 | 必要 | 個人事業主・専業は全所得を申告義務あり(20万円の特例なし) |
| 年間損失 | 強く推奨 | 3年間の繰越控除を受けるために損失申告が必要 |
給与所得者で「FX利益が20万円以下だから申告不要」と思っている方に注意。所得税の確定申告が不要な場合でも、住民税の申告は別途必要な場合があります。住民税には「20万円特例」が適用されないため、1円でも利益があれば市区町村に申告が必要です。申告しないと住民税の脱税になります。
FXの税率:20.315%の内訳と計算方法
税率の内訳
| 税目 | 税率 | 徴収主体 |
|---|---|---|
| 所得税 | 15% | 国税(国) |
| 復興特別所得税 | 0.315%(所得税×2.1%) | 国税(国) |
| 住民税 | 5% | 地方税(都道府県+市区町村) |
| 合計 | 20.315% |
具体的な税額計算例
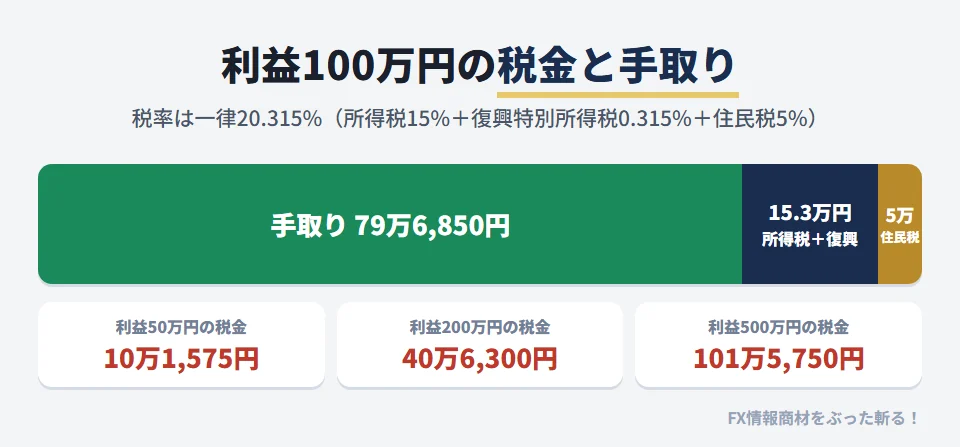
| 年間FX利益 | 税額(20.315%) | 手取り額 |
|---|---|---|
| 50万円 | 101,575円 | 398,425円 |
| 100万円 | 203,150円 | 796,850円 |
| 200万円 | 406,300円 | 1,593,700円 |
| 500万円 | 1,015,750円 | 3,984,250円 |
| 1,000万円 | 2,031,500円 | 7,968,500円 |
課税対象となるFX利益 = 年間確定利益(決済済みポジションの損益合計)- 経費
※未決済ポジションの含み益・含み損は課税対象外です
FXのスワップポイント(金利差益)も雑所得として課税対象です。毎日自動的に付与されるスワップポイントの累計額を年末時点で集計し、為替差損益と合算して申告する必要があります。業者から提供される「年間取引報告書」に合計額が記載されているので、それを利用します。
FXで経費にできるもの・できないもの
経費にできるもの(認められやすいもの)
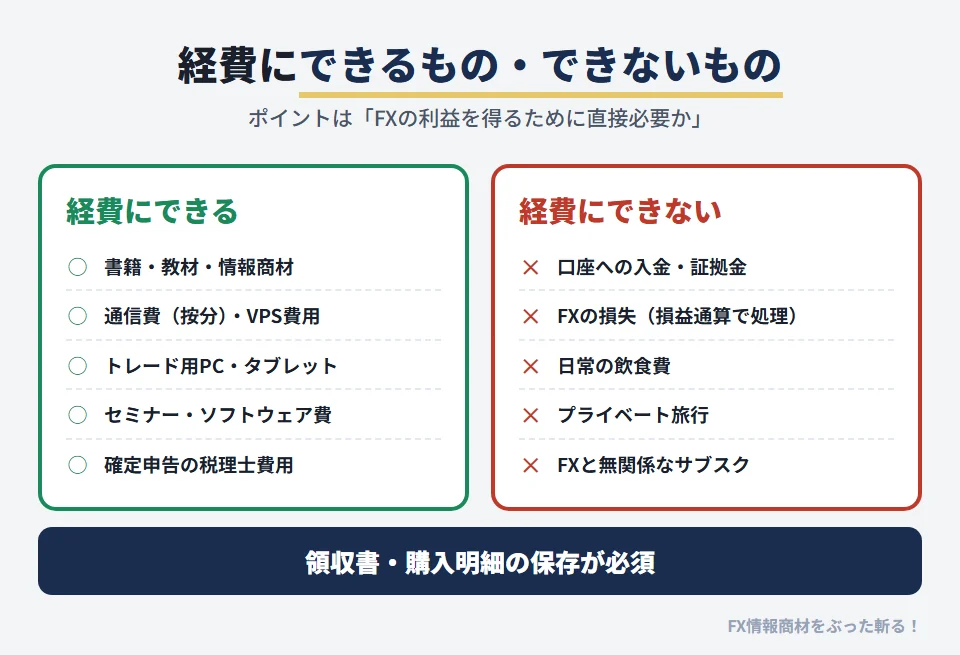
| 経費の種類 | 具体例 | 注意点 |
|---|---|---|
| 書籍・教材費 | FX関連書籍、情報商材費、セミナー受講料 | FX取引に直接関係するものに限る |
| 通信費 | インターネット回線費用(按分計算) | プライベート使用分を除く |
| VPS費用 | MT4/MT5を稼働させるVPS(仮想サーバー)費用 | FX専用なら全額、兼用なら按分 |
| PC・タブレット | トレード専用デバイスの購入費(減価償却) | 10万円以上は減価償却が必要 |
| セミナー・研修費 | FX研修・トレードセミナーの参加費・交通費 | FX学習目的のものに限る |
| ソフトウェア費 | チャートソフト、テクニカル分析ツールの費用 | 年間10万円以下なら全額経費 |
| 税理士費用 | FX確定申告に関する税理士報酬 | FX申告分のみ按分 |
経費にできないもの(注意が必要)
| 項目 | 経費不可の理由 |
|---|---|
| FX口座への入金・証拠金 | 投資元本は経費ではない |
| FXで発生した損失 | 損益通算・繰越控除で別途処理するもので経費ではない |
| 日常的な飲食費 | FXとの直接的な関連が証明できない |
| プライベート旅行費 | 海外相場調査を目的と言っても原則認められない |
| スポーツジムやサブスク | FXに直接関係しない健康維持は不可 |
FX情報商材(教材・手法など)の購入費用は、FX取引の利益を得るために必要な知識を取得するための費用として、一般的に経費として認められます。ただし、領収書・購入記録の保存が必須です。infotopなどのASPで購入した場合は、購入明細をダウンロードして保管しておきましょう。
損益通算——他の金融商品との損益を合算する方法
FXと損益通算できる金融商品
| 金融商品 | FXとの損益通算 | 備考 |
|---|---|---|
| 先物取引 | ◎ 可能 | 日経225先物・商品先物等 |
| CFD取引 | ◎ 可能 | 差金決済取引(仮想通貨CFD含む) |
| バイナリーオプション | ◎ 可能 | 店頭バイナリーオプション |
| 株式(特定口座) | ✕ 不可 | 別の分離課税区分のため通算不可 |
| 仮想通貨(現物) | ✕ 不可 | 総合課税の雑所得のため通算不可 |
| 不動産所得 | ✕ 不可 | 別の所得区分のため通算不可 |
損益通算の具体的な計算例
FXで200万円の損失、日経225先物取引で80万円の利益が出た場合:
- FX損失:△200万円 / 先物利益:+80万円
- 通算後:△120万円(損失)→ 税金:ゼロ(損失なので課税なし)
- 残り120万円の損失は翌年以降3年間繰り越し可能
繰越控除——3年間の損失を翌年以降に繰り越す方法
| 年度 | 損益 | 繰越額 | 税金 |
|---|---|---|---|
| 1年目 | △300万円(損失) | △300万円を繰越 | ゼロ |
| 2年目 | +100万円(利益) | 繰越300万円から100万円控除→残△200万円 | ゼロ |
| 3年目 | +150万円(利益) | 残△200万円から150万円控除→残△50万円 | ゼロ |
| 4年目 | +80万円(利益) | 残△50万円から50万円控除→残りゼロ(1年目の損失は時効) | 30万円×20.315%≈61,000円 |
損失を繰り越すには、損失が出た年度に必ず確定申告を行う必要があります。「どうせ損失だから申告しなくていいや」と放置すると、繰越控除の権利を永遠に失います。FXで大きく損した年ほど、確定申告は絶対に忘れないでください。
国内FXと海外FXの税金の違い
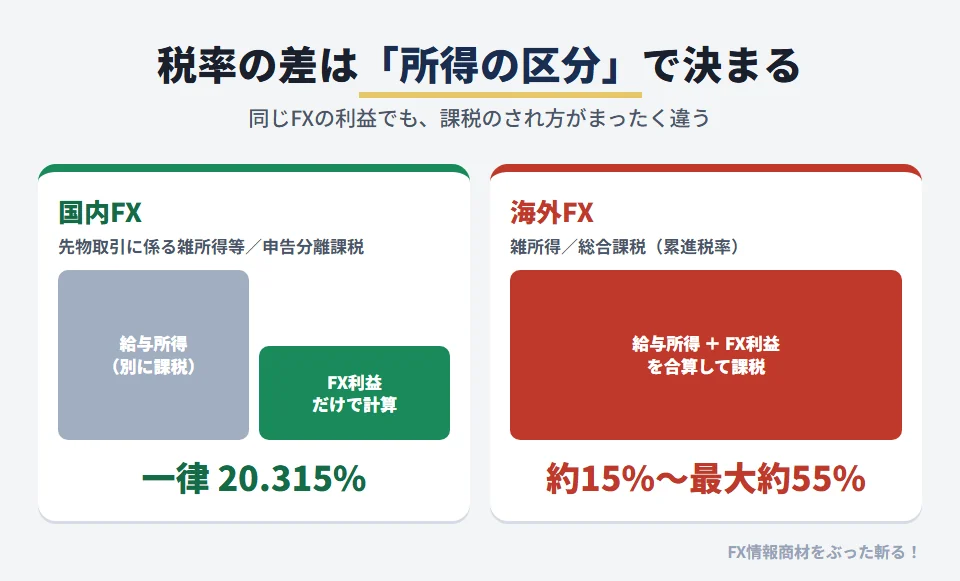
| 項目 | 国内FX(金融庁登録業者) | 海外FX業者 |
|---|---|---|
| 税率 | 20.315%(申告分離課税) | 累進課税5〜45%+住民税10%(最大55%) |
| 所得区分 | 先物取引に係る雑所得 | 雑所得(総合課税) |
| 損益通算 | 先物・CFD・バイナリーOPと可能 | 他の雑所得(仮想通貨等)との通算のみ |
| 繰越控除 | 3年間可能 | 不可 |
| 支払調書 | 業者が税務署に提出 | なし(自己申告のみ) |
XM・Axiory・TitanFX等の海外業者の利益は「総合課税の雑所得」扱いとなり、給与所得と合算して累進課税が適用されます。年収500万円の会社員が海外FXで100万円稼いだ場合、合計600万円の所得として約30%の税率が適用される可能性があります。大きく稼ぐほど国内FXとの税負担差が拡大します。
確定申告の手順と必要書類
確定申告の流れ
- 年間取引報告書の取得:FX業者のマイページから「年間取引報告書」をダウンロード(毎年1月〜2月に公開)
- 損益の集計:報告書記載の年間損益額を確認。複数業者を使っている場合はすべて合算
- 経費の集計:書籍・VPS・セミナー費用等の領収書を整理
- 申告書の作成:国税庁の「e-Tax(電子申告)」または紙の確定申告書で作成
- 申告・納税:2月16日〜3月15日が申告・納税期限
確定申告の必要書類
| 書類 | 入手先 | 内容 |
|---|---|---|
| 年間取引報告書 | 各FX業者マイページ | 年間損益・スワップ・スプレッドコストの合計 |
| マイナンバー書類 | 自己保有 | マイナンバーカードまたは通知カード |
| 源泉徴収票 | 勤務先 | 給与所得の確認(会社員の場合) |
| 経費の領収書 | 購入時に取得 | 書籍・VPS・セミナー等の費用証明 |
| 前年の確定申告書(コピー) | 自己保存 | 繰越損失がある場合に必要 |
無申告がバレるメカニズムと罰則
税務署がFX無申告を発見する方法
- 支払調書の提出:国内FX業者は年間取引額が一定以上の顧客の情報を税務署に提出する義務あり
- 金融機関の口座照会:大口の出金・入金は税務署が金融機関に照会できる
- KYC(本人確認)情報の共有:金融庁登録業者は本人確認情報を行政と共有
- 生活水準と申告所得の乖離:生活水準が高いのに申告所得が低い場合に調査が入ることがある
無申告・過少申告の罰則
| 違反の種類 | 加算税率 | 適用条件 |
|---|---|---|
| 無申告加算税(自主申告) | 5% | 期限後に自主的に申告した場合 |
| 無申告加算税(税務調査後) | 15〜20% | 税務調査で発覚した場合 |
| 重加算税(仮装・隠蔽) | 35〜40% | 意図的な脱税が認定された場合 |
| 延滞税 | 年2.4〜8.7% | 納付期限から実際の納税日まで毎日加算 |
| 刑事罰 | 懲役10年以下または罰金 | 悪質な脱税と判断された場合 |
実際に無申告が発覚した場合、本来の税額+無申告加算税+延滞税のトリプルパンチになります。FXで100万円利益を出して無申告だった場合、数年後に発覚すると合計で30〜40万円以上の追加負担になることもあります。正直に申告することが最もコストが低い選択です。
よくある質問(FAQ)
FX取引の経費として認められる費用——税金を合法的に減らす方法
| 経費項目 | 認められるか | 条件・注意点 |
|---|---|---|
| 書籍・教材費(FX関連) | ○ | FX取引に直接関連する書籍・教材に限る |
| セミナー・講習費(FX関連) | ○ | FX取引技術の向上を目的としたものに限る |
| VPS費用(EA運用目的) | ○ | FX取引に使用する分に限る(私用との按分が必要な場合がある) |
| PC・タブレット購入費 | △(按分) | FX以外にも使用する場合は使用割合に応じた按分が必要 |
| 通信費(インターネット) | △(按分) | FX用途の割合を算定して按分する |
| 損失繰越(最大3年間) | ○(確定申告が必要) | 損失が出た年に確定申告することで翌年以降の利益と相殺できる |
FX確定申告の手順——「確定申告をしたことがない人」向けステップガイド
| ステップ | 内容 | 時期 |
|---|---|---|
| ①取引履歴の取得 | FX業者のマイページから年間の取引明細(年間損益報告書)をダウンロード | 翌年1月〜2月 |
| ②経費の集計 | 書籍・教材・VPS費用などFX関連経費を集計する | 翌年1月〜2月 |
| ③確定申告書の作成 | 国税庁の「確定申告書等作成コーナー」から作成(無料) | 2月16日〜3月15日 |
| ④申告・納税 | e-Tax(オンライン)または税務署に持参して申告・納税 | 3月15日まで |
FX税金まとめ——知っておくべき5つの重要ポイント
| 重要ポイント | 詳細 |
|---|---|
| ①FX利益は申告分離課税 | 税率は一律20.315%(所得に関わらず固定) |
| ②年間20万円超で確定申告が必要 | 給与所得者は年間FX利益が20万円を超えると確定申告が必要 |
| ③損失は3年間繰越できる | 損失が出た年に必ず確定申告することで翌年以降の利益と相殺できる |
| ④国内外のFX口座は合算して申告 | 国内業者・海外業者の利益/損失を合算して申告する |
| ⑤必要経費を計上して税金を減らせる | FX関連の書籍・教材・VPS費用・セミナー費用は経費として計上できる |
FXの税金は「知らなかった」では済まされません。利益が出た年に正しく確定申告し、損失が出た年は必ず申告して損失繰越の権利を確保することが長期的なFX運用では非常に重要です。税務の詳細については税理士や国税庁の窓口に相談することをお勧めします。
確定申告をスムーズに終わらせるためのツール活用
| ツール | 費用 | 特徴 | 推奨度 |
|---|---|---|---|
| 国税庁確定申告書等作成コーナー | 無料 | 入力すれば自動で申告書が作成できる | ◎(初心者向け) |
| freee確定申告 | 年間11,000円〜 | 口座連携で自動入力・スマホで完結 | ○(副業・複数口座向け) |
| マネーフォワード クラウド確定申告 | 年間5,500円〜 | 銀行・証券口座との連携が豊富 | ○(複数の金融口座を持つ人向け) |
| e-Tax(電子申告) | 無料 | 税務署に行かず自宅から申告できる | ◎(マイナンバーカード保有者向け) |
FXの損益計算は、FX業者が提供する「年間損益報告書」に記載されている数字をそのまま使えばOKです。複数の業者を利用している場合は全業者の数字を合計して申告します。国内業者は源泉徴収なし(申告分離)のため、自分で確定申告が必要です。
ぷーさん式FX「輝-かがやき-」
価格:11,000円(税込)
確定申告が必要になるほどFXで稼ぐためには、まず「勝てる手法」を身につけることが最優先です。ぷーさん式FX輝は、16,000本以上の販売実績を誇るトレンドフォロー手法。税金の計算は「稼げた後」の問題です。まずは安定した利益を出せる手法を手に入れることが、確定申告が必要になる第一歩です。購入費は確定申告の経費にも計上できます。
- 16,294本販売の圧倒的実績(infotop公認)
- 6時間40分の動画で手法を完全習得
- 4つのルールでエントリー基準が明確
- 11,000円(税込)で確定申告の経費にも計上可能
※本リンクはアフィリエイトリンクを含む場合があります。評価・内容は独立した基準によるものです。
ロジカルFX(LogicalFX)
価格:38,000円(通常150,000円)
水平線のみで勝率80%超を誇るロジカルFX。購入費38,000円は確定申告で経費計上できます。大きな利益を出せるほど「FX教材費を経費にして節税」という戦略が活きてきます。正しい手法を身につけ、正しく税金を申告する——それが長期的なFXトレーダーの姿です。
- 水平線だけのシンプル手法で勝率80%超
- 購入費38,000円は確定申告で経費計上可能
- 実践動画23本で即実戦投入できる
※本リンクはアフィリエイトリンクを含む場合があります。