海外FX業者の中でも日本人の利用者が多いXM(XMTrading)とExness(エクスネス)を、最大レバレッジ、ロスカット水準、取引コスト、ボーナス、出金、税金の6つの面から比較します。宣伝で強調される「高レバレッジ」が実際の取引でどう働くかを計算で示し、どちらが向いているか、そもそも海外FXを選ぶべきかまで踏み込んで解説します。
本記事のレバレッジ・ロスカット水準・ボーナス・スプレッドは、執筆時点で各社が公表している条件や一般的な目安に基づいています。海外FX業者は条件を頻繁に変更するため、口座を開く前に必ず各社の公式サイトで最新の条件を確認してください。スプレッドは相場の状況で常に変動します。
結論:XMとExnessは「ボーナスか、コストか」で分かれる
XMとExnessの違いを一言でまとめると、XMは「ボーナスで少ない資金を補う」業者、Exnessは「低いコストと速い出金で取引そのものを重視する」業者だ。XMは口座開設ボーナスや入金ボーナスを常に用意している一方、通常の口座のスプレッドは広めだ。Exnessはボーナスを出さない代わりに、スプレッドの狭い口座や即時に近い出金を売りにしている。
ただし、筆者は15年間FX専業トレーダーとして取引してきた立場から、もう1つの結論を先に伝えておきたい。FXを始めて1年以内の人は、XMでもExnessでもなく、国内のFX業者を使うべきだ。両社が宣伝する高いレバレッジは、少ない資金で大きな取引ができる半面、わずかな値動きで資金がなくなる仕組みでもある。その危険を数字で理解したうえで、それでも海外FXを使う理由がある人だけが、XMとExnessを比べる意味がある。
| こんな人は | 選ぶなら |
|---|---|
| 少ない資金でボーナスを使って取引したい | XM |
| 取引回数が多く、スプレッドと手数料を抑えたい | Exness |
| 利益をすぐに出金したい | Exness |
| ロスカットで資金を少しでも残したい | XM(ロスカット水準20%) |
| FXを始めて1年以内・資金管理に自信がない | どちらでもなく国内FX業者 |
XMとExnessの基本スペックを比較
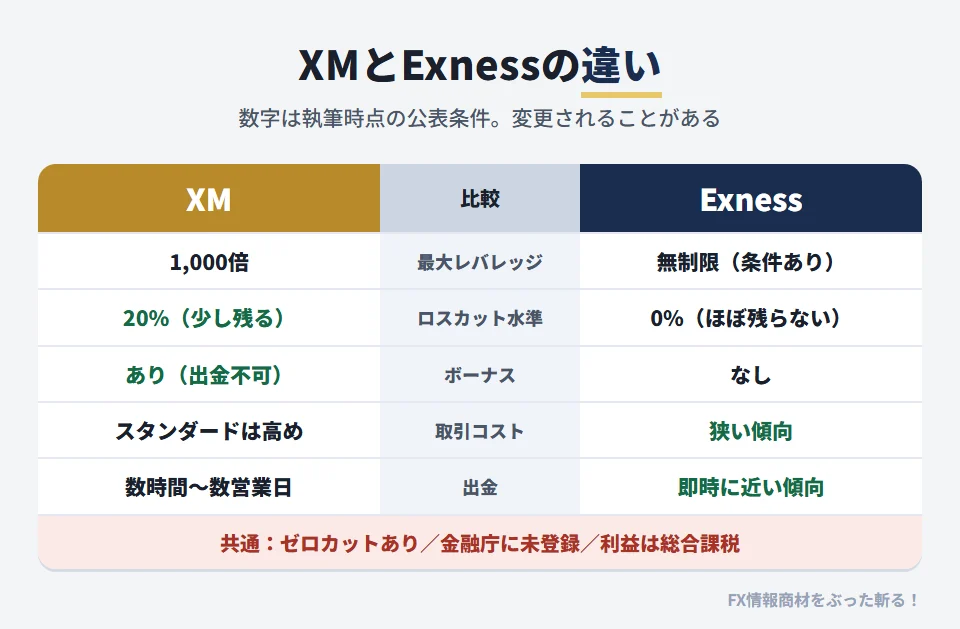
まず、両社の基本的な条件を並べる。数字は執筆時点で公表されている条件と一般的な目安で、変更されることがある。
| 項目 | XM(XMTrading) | Exness |
|---|---|---|
| 最大レバレッジ | 1,000倍(有効証拠金が4万ドルを超えると段階的に引き下げ) | 無制限(条件あり。有効証拠金が増えると段階的に引き下げ) |
| ロスカット水準 | 証拠金維持率20% | 証拠金維持率0% |
| ゼロカット(追証なし) | あり | あり |
| 主な口座タイプ | スタンダード、マイクロ、KIWAMI極、ゼロ | スタンダード、スタンダードセント、プロ、ロースプレッド、ゼロ |
| ボーナス | 口座開設ボーナス、入金ボーナス(100%・20%)など | なし |
| 出金の速さ | 方法により数時間〜数営業日 | 多くの方法で自動処理され、即時に近い |
| 最小取引単位 | スタンダード口座は0.01ロット(1,000通貨)、マイクロ口座はさらに小さい | 0.01ロット(1,000通貨)、セント口座はさらに小さい |
| 日本の金融庁への登録 | なし | なし |
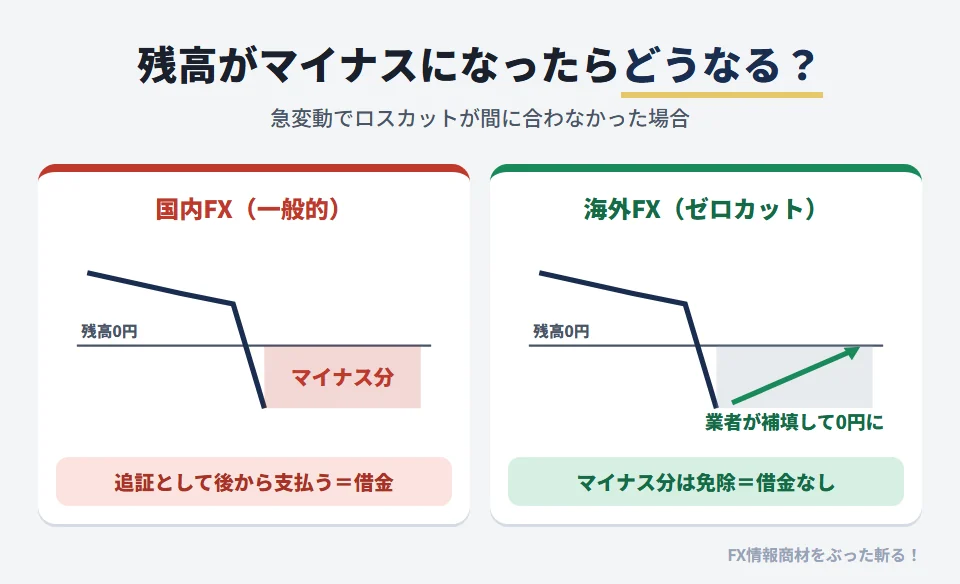
どちらにもゼロカット(口座の残高がマイナスになっても、その分を請求されない仕組み)がある。これは海外FXの大きな特徴で、国内FXでは急変時に入金額以上の損失(追証)が発生することがある。ゼロカットの仕組みと注意点はExnessのゼロカットの解説で詳しく取り上げている。
最大レバレッジの違い——10万円が何pipsで消えるか
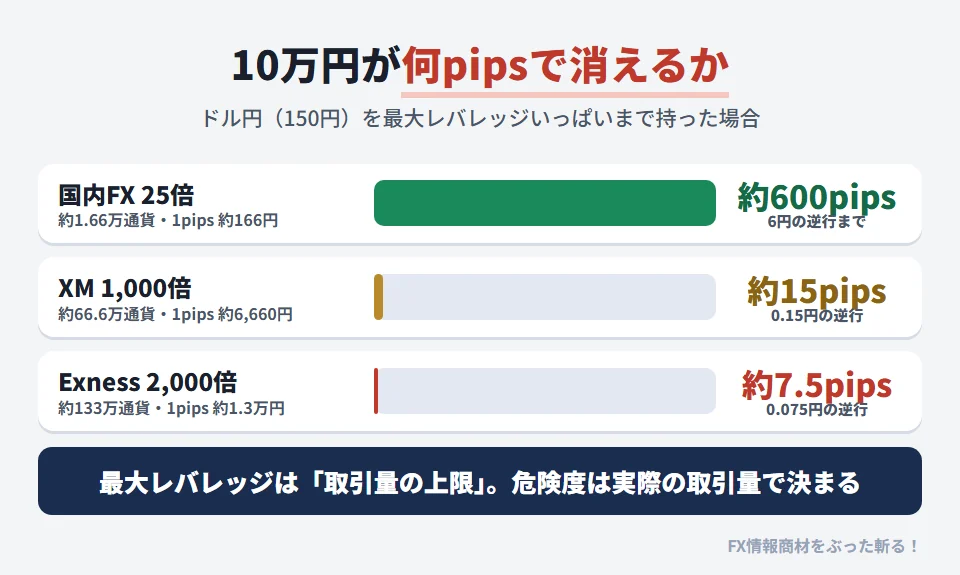
XMとExnessの宣伝で最も目立つのが最大レバレッジだ。XMは1,000倍、Exnessは条件を満たせば無制限になる。Exnessの無制限レバレッジは、有効証拠金が1,000ドル未満で、その口座で一定回数・一定量以上の取引をしていることなどが条件になっている。
レバレッジが高いと「少ない資金で大きく稼げる」と考えがちだが、ここで大事なのは最大レバレッジは「持てる取引量の上限」を決めるだけだということだ。上限まで取引量を増やせば、1pipsあたりの損益が大きくなり、資金がなくなるまでの値幅は短くなる。10万円の資金で、ドル円(150円)を上限まで持った場合を計算してみる。
| 業者・レバレッジ | 10万円で持てる最大の取引量 | 1pipsの損益 | 資金がなくなるまでの目安 |
|---|---|---|---|
| 国内FX(25倍) | 約1万6,600通貨 | 約166円 | 約600pips |
| XM(1,000倍) | 約66万6,000通貨 | 約6,660円 | 約15pips |
| Exness(2,000倍の場合) | 約133万通貨 | 約1万3,300円 | 約7.5pips |
XMで1,000倍をめいっぱい使えば、ドル円がわずか15pips逆に動くだけで10万円がほぼなくなる。実際にはロスカット水準があるため、その手前で決済されるが、資金の大半を失うことに変わりはない。15pipsは、ドル円が数分で動くことも珍しくない幅だ。(Exnessは無制限レバレッジの取引条件を満たす前の状態を想定し、2,000倍で計算した。条件を満たして無制限になれば、資金がなくなるまでの値幅はさらに短くなる。)
取引の危険度を決めるのは業者の最大レバレッジではなく、実際の取引金額を資金で割った「実効レバレッジ」だ。10万円の資金で1万通貨(取引金額150万円)を持てば、実効レバレッジは15倍で、XMでも国内FXでも危険度は同じになる。高レバレッジの業者を使う意味があるのは、必要証拠金が少なくて済むため、口座に入れておく資金を少なくできる点にある。取引量を増やすためではない。
適切な取引量の決め方はロット数の解説で説明している。海外FXでも国内FXでも、1回の損失を資金の2%以内に抑えるという原則は変わらない。
ロスカット水準20%と0%の違い
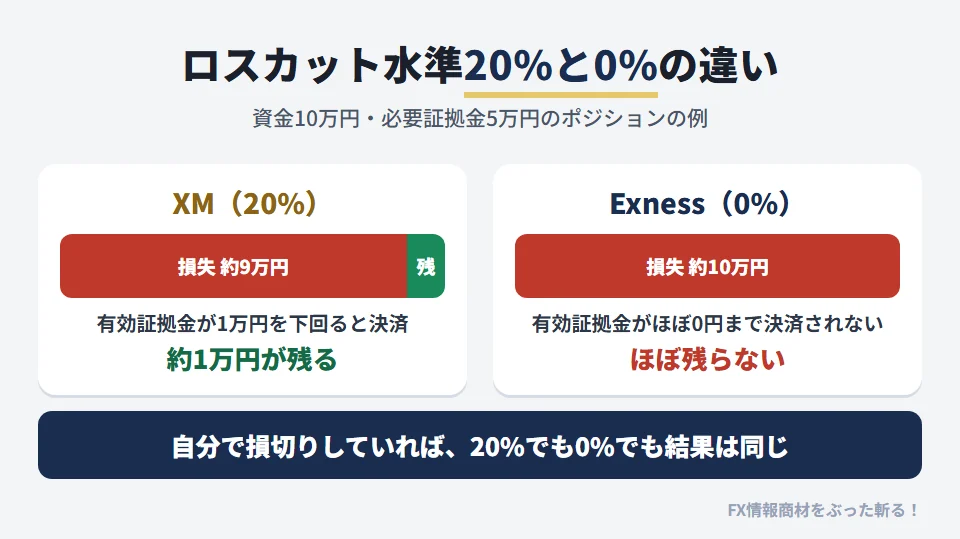
ロスカット水準とは、証拠金維持率(有効証拠金÷必要証拠金)がこの値を下回ると、ポジションが強制的に決済される水準だ。XMは20%、Exnessは0%に設定されている。
Exnessの0%は「ぎりぎりまで粘れる」が「ほぼ全額を失う」
Exnessのロスカット水準0%は、口座の有効証拠金がほぼゼロになるまでポジションが決済されないことを意味する。相場が戻る可能性に賭けて最後まで粘れるため、「ロスカットされにくい」と宣伝されることが多い。しかし裏を返せば、ロスカットが発動したときには、口座の資金はほとんど残っていない。
XMの20%は「少し残る」
XMはロスカット水準が20%なので、必要証拠金の20%分の有効証拠金が残った時点で決済される。たとえば必要証拠金が5万円のポジションなら、有効証拠金が1万円を下回った時点でロスカットされ、1万円前後が口座に残る(相場の急変時はさらに減ることがある)。
| 例:資金10万円・必要証拠金5万円のポジション | XM(20%) | Exness(0%) |
|---|---|---|
| ロスカットが発動する有効証拠金 | 1万円を下回ったとき | ほぼ0円になったとき |
| ロスカット時に残る資金の目安 | 約1万円 | ほぼ0円 |
| ロスカットまでに耐えられる損失 | 約9万円 | 約10万円 |
どちらが良いかは考え方次第だが、筆者の意見ははっきりしている。ロスカット水準は「頼るもの」ではなく、「自分の損切りが機能しなかったときの最後の安全装置」にすぎない。自分で決めた損切りでポジションを閉じていれば、ロスカット水準が20%でも0%でも結果は変わらない。ロスカット水準の違いが結果を左右する時点で、資金管理はすでに失敗している。
取引コストの違い——口座タイプ別に比較
取引コストは、スプレッド(買値と売値の差)と、口座によっては取引手数料の合計だ。取引回数が多い人ほど、この差が成績に直接響く。下の表はドル円の一般的な目安で、実際のスプレッドは時間帯や相場の状況で大きく変わる。
| 口座 | ドル円のスプレッド(目安) | 取引手数料 | 特徴 |
|---|---|---|---|
| XM スタンダード口座 | 約1.5〜2.0pips | なし | ボーナス対象。コストは高め |
| XM KIWAMI極口座 | 約0.7〜0.9pips | なし | スプレッドが狭くスワップフリー。入金ボーナスは対象外 |
| Exness スタンダード口座 | 約1.0〜1.2pips | なし | 手数料なしで、XMスタンダードより狭い傾向 |
| Exness ロースプレッド口座 | 約0.0〜0.2pips | あり(1ロット往復で約7ドル) | 手数料込みの実質コストで比べる必要がある |
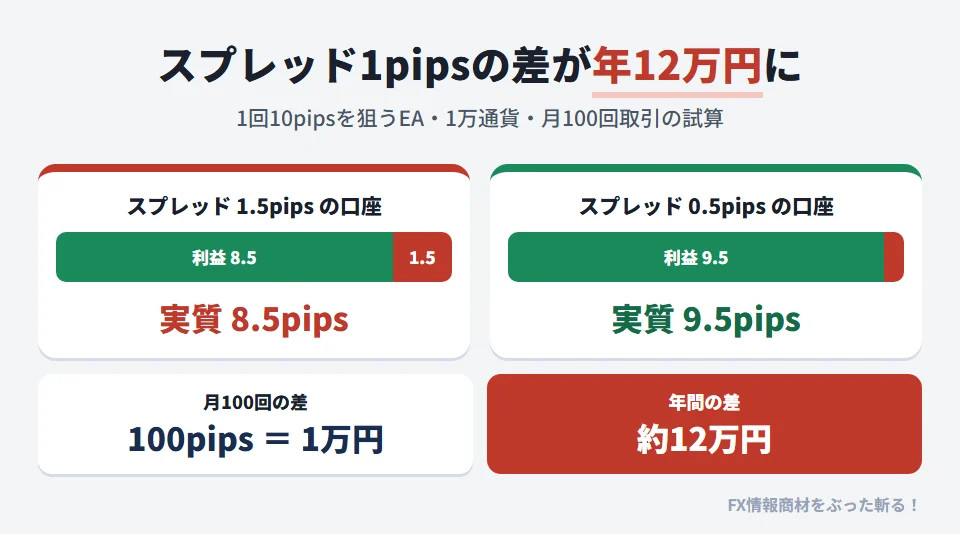
手数料のある口座は、スプレッドだけを見ると極端に安く見える。比べるときは、手数料をpipsに換算して足した「実質コスト」で見る必要がある。1ロット(10万通貨)で往復7ドルの手数料は、ドル円150円なら約1,050円で、1ロットの1pips(1,000円)とほぼ同じだ。つまりロースプレッド口座の実質コストは「スプレッド+約1pips」と考えればよい。
実質コストが0.5pips違うと、1ロットの取引で1回あたり約500円の差になる。月に40回取引すれば約2万円、1年で約24万円だ。スキャルピングやEAのように回数の多い取引ほど、スプレッドの狭い口座を選ぶ意味が大きい。EAでの業者選びはTitanFXとXMのEA向け比較でも取り上げている。
ボーナスと出金の違い
XMのボーナスは「取引に使えるクレジット」
XMの最大の特徴はボーナスだ。口座開設だけでもらえるボーナスと、入金額に応じて付与される入金ボーナスがある。ただし、ボーナスは取引の証拠金として使えるクレジットで、ボーナスそのものを出金することはできない。出金できるのは、入金した元本と、取引で得た利益だ。また、出金すると、出金額の割合に応じてボーナスが消える。ボーナスの条件と注意点はXMのボーナス条件の解説にまとめている。
ボーナスは「損失を出しても、ボーナスの分だけ粘れる」という効果がある。しかし、それはロスカットまでの値幅が少し伸びるだけで、負けている取引を勝ちに変えるものではない。ボーナスがあることで取引量を増やしてしまうなら、むしろ逆効果だ。
Exnessはボーナスなし・出金が速い
Exnessはボーナスを用意していない。その代わり、多くの出金方法で処理が自動化されており、申請から短時間で着金するのが特徴だ。海外FX業者では出金の遅れや拒否がトラブルの原因になりやすいため、出金の速さと安定性は、ボーナスの金額以上に重視してよいポイントだ。
| 項目 | XM | Exness |
|---|---|---|
| 口座開設ボーナス | あり(出金不可のクレジット) | なし |
| 入金ボーナス | あり(口座タイプにより対象外) | なし |
| 出金時のボーナスの扱い | 出金額の割合に応じて消える | — |
| 出金の速さ | 方法により数時間〜数営業日 | 多くの方法で即時に近い |
両社に共通するリスク——無登録・税金・トラブル時
XMとExnessのどちらを選ぶかより先に、両社に共通する海外FXのリスクを理解しておく必要がある。ここを知らずに海外FXを使うのは、ルールの分からない試合に参加するのと同じだ。
リスク1:日本の金融庁に登録していない
XMもExnessも、日本の金融庁に登録した業者ではない。日本の法律に基づく投資者保護(信託保全など)の対象外で、出金トラブルなどが起きても、日本の行政や業界団体に相談して解決するのは難しい。両社とも海外の金融ライセンスを取得しているが、その国の規制は日本とは異なる。
リスク2:税金が総合課税になる
海外FX業者で得た利益は、国内FXの申告分離課税(20.315%)ではなく、総合課税の雑所得として給与などと合算して課税される。所得が多い人ほど税率が上がり、最大で約55%になる。損失を翌年に繰り越すこともできない。税金の違いは国内FXと海外FXの税金の違いで詳しく比較している。
リスク3:高いレバレッジが取引量を大きくさせる
先ほど計算したとおり、高いレバレッジは取引量の上限を大きく引き上げる。上限が大きいと、人は無意識に取引量を増やしやすい。特に負けを取り返そうとするときに、この上限の大きさが致命傷になる。
SNSや情報商材には、海外FXの高レバレッジで資金を短期間に何十倍にもしたという話があふれている。そうした成功例の裏には、同じやり方で資金を失った多くの人がいる。高レバレッジとゼロカットは「失うのは入金額まで」という意味で、「勝てる」という意味ではない。
XMとExness、向いている人
ここまでの比較を踏まえて、それぞれが向いている人をまとめる。どちらの場合も、国内FXで1年以上取引し、資金管理の習慣が身についていることが前提だ。
| XMが向いている人 | Exnessが向いている人 | |
|---|---|---|
| 資金 | 少額で、ボーナスで証拠金を補いたい | ボーナスより実際のコストを重視したい |
| 取引スタイル | 取引回数が少なめのデイトレード・スイング | 回数の多いスキャルピング・EA |
| 重視すること | 日本語サポートと利用者の多さ、ロスカットで資金が少し残ること | スプレッドの狭さと出金の速さ |
| 注意点 | ボーナスは出金できない。スタンダード口座はコストが高め | ロスカット水準0%で、ロスカット時は資金がほぼ残らない |
そして繰り返しになるが、FXを始めたばかりの人、資金管理に自信がない人は、どちらも選ばず国内のFX業者で始めてほしい。国内業者でも少額から取引でき、税金も有利で、トラブル時の保護もある。国内業者の選び方はFX口座の選び方で解説している。
よくある質問(FAQ)
まとめ:選ぶ前に「海外FXである必要」を問う
XMとExnessは、どちらも日本人の利用者が多い海外FX業者だが、性格ははっきり違う。XMはボーナスで少ない資金を補う業者、Exnessは低いコストと速い出金で取引そのものを重視する業者だ。どちらを選ぶかは、取引スタイルと何を重視するかで決まる。
- 少額でボーナスを使いたいならXM、コストと出金の速さならExness
- 最大レバレッジは取引量の上限にすぎず、上限まで使えば数pipsから十数pipsで資金がなくなる
- ロスカット水準20%と0%の差が結果を左右するなら、資金管理がすでに失敗している
- 手数料のある口座は、手数料込みの実質コストで比べる
- 両社とも金融庁に登録しておらず、利益は総合課税になる
- ① 国内FXで1年以上、資金を大きく減らさずに取引できているか
- ② 海外FXの利益が総合課税になることを理解しているか
- ③ 最大レバレッジではなく、2%ルールで取引量を決められるか
ぷーさん式FX「輝-かがやき-」
価格:11,000円(税込)
業者選びより先に必要なのは、損切りの位置が決まった手法と資金管理だ。ぷーさん式FX輝は、4時間足・1時間足を軸に予約注文で入る手法で、損切りの位置がルールで明確に決まっている。国内業者でも海外業者でも、2%ルールから取引量を計算しやすい。高レバレッジに頼らずに取引する土台をつくるための1本として挙げておく。
- 損切りの位置が明確で取引量を計算しやすい
- 予約注文中心でチャート確認は1日15〜30分
- 11,000円とシリーズで最も低価格
※本リンクはアフィリエイトリンクを含む場合があります。評価・内容は独立した基準によるものです。